Goud spreekt al eeuwen tot de verbeelding. Het glanst niet alleen letterlijk, maar ook economisch. Wanneer financiële markten schommelen, inflatie stijgt of geopolitieke spanningen oplopen, kijken veel beleggers opnieuw naar goud. Toch zijn particuliere kopers niet de enige spelers op dit toneel. Centrale banken spelen namelijk een opvallend grote rol in de wereldwijde goudmarkt. Hun aankoopstrategieën kunnen prijzen beïnvloeden, vertrouwen sturen en zelfs internationale machtsverhoudingen verschuiven.
Wie goud wil begrijpen, kan daarom niet alleen naar juweliers, investeerders of mijnbedrijven kijken. De echte zwaargewichten zitten vaak achter gesloten deuren van nationale banken. Denk aan reservebeleid, valutabeheer en strategische bescherming tegen economische onzekerheid. Dat klinkt technisch, maar het heeft directe invloed op de goudprijs die jij op de markt ziet.
Waarom centrale banken goud blijven kopen
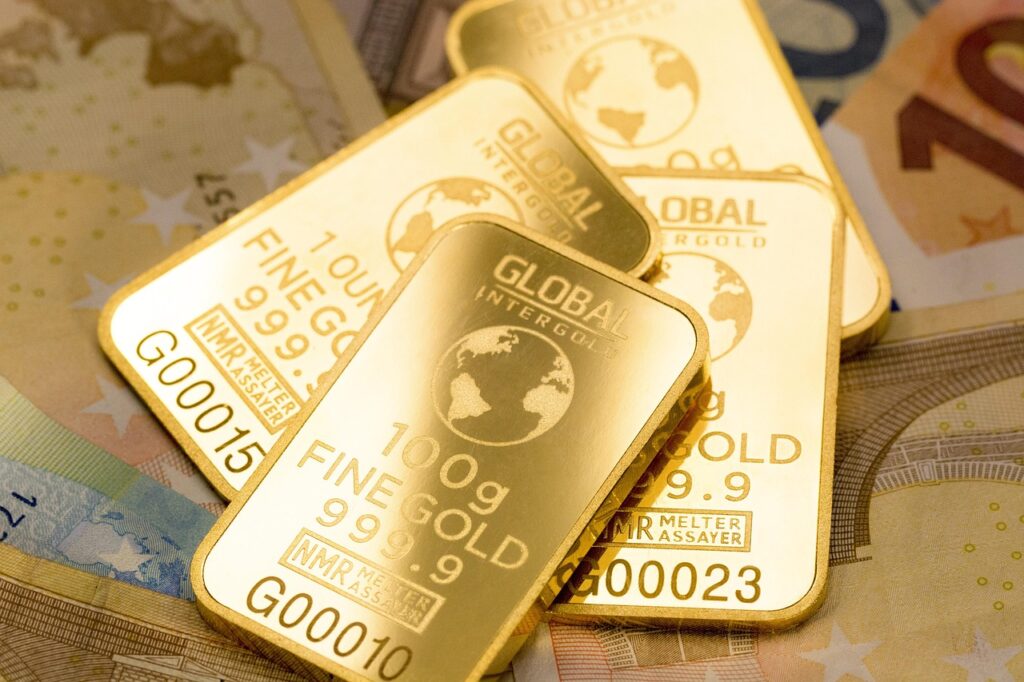
In een tijd van digitale betalingen en complexe financiële systemen lijkt goud misschien ouderwets. Toch blijven centrale banken wereldwijd hun goudreserves uitbreiden. Dat doen ze niet uit nostalgie, maar uit strategie.
Goud functioneert als een vorm van financiële verzekering. Een land kan vreemde valutareserves aanhouden in dollars, euro’s of andere munteenheden, maar die zijn afhankelijk van politieke stabiliteit en monetair beleid van andere landen. Goud heeft dat probleem minder. Het is geen schuldpapier, kent geen tegenpartijrisico en behoudt vaak waarde wanneer andere activa onder druk staan.
Stel je een brandkast voor. Je bewaart daarin niet alleen papiergeld, maar ook iets tastbaars dat wereldwijd erkend wordt. Dat is precies hoe veel centrale banken goud zien. Vooral in tijden van economische onzekerheid voelt goud als een anker in woelig water.
Daarnaast helpt goud bij diversificatie. Als een land te sterk afhankelijk is van één valuta, zoals de Amerikaanse dollar, ontstaat kwetsbaarheid. Door goudreserves op te bouwen, spreidt een centrale bank haar risico.
Hoe goudaankopen de markt beïnvloeden
Wanneer een particuliere belegger een paar munten koopt, merkt de wereld dat nauwelijks. Maar wanneer een centrale bank tientallen tonnen goud toevoegt aan haar reserves, beweegt de markt wel degelijk.
Deze aankopen vergroten de vraag, en hogere vraag kan de prijs opdrijven. Zeker wanneer meerdere landen tegelijk actief kopen, ontstaat een kettingreactie. Andere beleggers zien dat als een signaal: als centrale banken vertrouwen tonen in goud, waarom zouden zij dat dan niet doen?
Dit psychologische effect is krachtig. Markten draaien niet alleen op cijfers, maar ook op sentiment. Een centrale bank hoeft soms niet eens enorme hoeveelheden te kopen om invloed te hebben. Alleen de aankondiging van een strategische reserve-uitbreiding kan al beweging veroorzaken.
Daarom volgen analisten de goudreserves van landen nauwlettend. Niet uit nieuwsgierigheid, maar omdat deze cijfers vaak iets vertellen over toekomstig monetair beleid en geopolitieke verwachtingen.
Opkomende economieën en hun groeiende goudvraag
Vooral opkomende economieën hebben de afgelopen jaren hun goudvoorraden vergroot. Landen zoals China, India en Turkije tonen veel interesse in strategische goudaankopen. Hun motivatie verschilt soms van die van westerse economieën.
Veel van deze landen willen minder afhankelijk worden van de Amerikaanse dollar. Dat proces heet ook wel dedollarisering. Door meer goud aan te houden, bouwen zij een reserve op die losstaat van buitenlandse politieke invloed.
Je kunt het vergelijken met een huishouden dat niet al zijn spaargeld op één rekening wil zetten. Spreiding geeft rust. Voor landen geldt precies hetzelfde, alleen dan met veel meer nullen.
Daarnaast speelt vertrouwen een rol. Een sterke goudreserve kan internationale investeerders geruststellen. Het laat zien dat een land over solide achtervang beschikt, ook wanneer de eigen munt onder druk komt te staan.
Goud als bescherming tegen inflatie en crises
Inflatie knabbelt stilletjes aan koopkracht. Wat vandaag honderd euro kost, kan volgend jaar duurder zijn zonder dat het product verandert. Centrale banken kennen dit risico maar al te goed.
Hoewel zij inflatie proberen te beheersen via rente en monetair beleid, zoeken ze ook bescherming binnen hun reserves. Goud wordt vaak gezien als een hedge tegen langdurige geldontwaarding. Het stijgt niet altijd direct mee, maar op lange termijn behoudt het vaak koopkracht beter dan papieren valuta.
Tijdens financiële crises wordt dat effect vaak sterker zichtbaar. Denk aan bankencrises, schuldenproblemen of internationale sancties. In zulke periodes zoeken landen naar activa die buiten het traditionele banksysteem functioneren. Goud past perfect in dat plaatje.
Het is een beetje zoals een paraplu. Je hoopt hem niet nodig te hebben, maar op het moment dat het begint te stormen, ben je blij dat hij er ligt.
De relatie tussen rente en goudstrategieën
Rente en goud hebben een bijzondere relatie. Wanneer rente stijgt, wordt goud soms minder aantrekkelijk. Dat komt omdat goud zelf geen rente of dividend oplevert. Beleggers vergelijken het dan met obligaties of spaarproducten die wel direct rendement geven.
Centrale banken kijken daarom niet alleen naar de goudprijs, maar ook naar wereldwijde rentebewegingen. Als de Amerikaanse Federal Reserve de rente verhoogt, kan dat invloed hebben op de internationale vraag naar goud.
Toch is het beeld niet zwart-wit. In periodes van hoge rente én grote onzekerheid blijft goud vaak aantrekkelijk. Veiligheid wint dan van rendement. Centrale banken maken dus geen simpele rekensom, maar wegen meerdere risico’s tegelijk af.
Dat maakt hun aankoopstrategie complexer dan het klassieke idee van “goedkoop kopen, duur verkopen”. Vaak draait het meer om stabiliteit dan om winst.
Transparantie en timing bij goudreserves
Niet elke centrale bank communiceert even open over haar goudbeleid. Sommige landen publiceren regelmatig updates over hun reserves. Andere houden hun kaarten liever dicht tegen de borst.
Timing speelt hierbij een grote rol. Grote aankopen worden soms verspreid over langere periodes om prijsstijgingen te beperken. Niemand wil immers zijn eigen winkel duurder maken terwijl hij nog aan het inkopen is.
Bovendien kan open communicatie politieke signalen afgeven. Een plotselinge stijging van goudreserves kan door andere landen worden gezien als een teken van wantrouwen richting bestaande valuta- of handelssystemen.
Daarom is goud niet alleen een financieel instrument, maar ook een diplomatiek schaakstuk. Elke zet wordt bekeken, gewogen en geïnterpreteerd.
Wat particuliere beleggers hiervan kunnen leren
Hoewel particuliere beleggers niet dezelfde middelen hebben als centrale banken, kunnen zij wel lessen trekken uit hun gedrag. Wanneer grote instellingen goud structureel opnemen in hun reserves, onderstreept dat de rol van goud als stabilisator.
Dat betekent niet automatisch dat iedereen goud moet kopen. Wel laat het zien dat goud vaak een strategische functie heeft, niet alleen een speculatieve. Het draait minder om snelle winst en meer om bescherming, balans en lange termijnvisie.
Wie goud overweegt, kijkt daarom beter niet alleen naar de dagprijs. Begrip van centrale bankbeleid, renteontwikkelingen en internationale spanningen geeft vaak meer inzicht dan een grafiek van één week.
Slimme beleggers volgen dus niet alleen de markt, maar ook de spelers achter de schermen. En geloof gerust: daar zit het echte spel.
Conclusie
Centrale banken vormen een stille maar krachtige motor achter de wereldwijde goudmarkt. Hun aankoopstrategieën gaan veel verder dan simpel reservebeheer. Ze beschermen valutareserves, spreiden risico’s, bouwen vertrouwen op en reageren op geopolitieke verschuivingen.
Voor de goudmarkt betekent dit dat prijsbewegingen vaak meer vertellen dan alleen vraag en aanbod. Achter elke stijging of daling kan een bredere economische boodschap schuilgaan. Goud is daardoor niet zomaar een edelmetaal, maar een spiegel van mondiale financiële strategie.
Wie de rol van centrale banken begrijpt, kijkt anders naar goud. Niet als glimmend bezit in een kluis, maar als een instrument van macht, zekerheid en lange termijnbeleid.
